









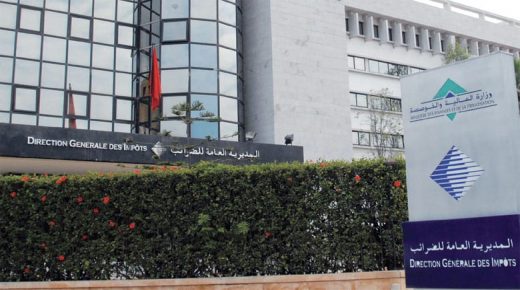
جرت تعديلات جديدة بمجلس المستشارين على المادة 63 من المدونة العامة للضرائب، والمتعلقة بالإعفاء من الأرباح الناتجة عن بيع المسكن الرئيسي من الضريبة على الدخل، مع شروط خاصة للإستفادة من هذا الإعفاء،
وخولت المادة 63 من المدونة العامة للضرائب إعفاءا للبائع أوالمفوت عقاره أو جزء منه يشغله على وجه سكنى رئيسية منذ ست”6″ سنوات على الأقل وغير منقوصة من تاريخ التفويت، وتشترط المادة 63 أولا بالإلتزام بإعادة إستثمار ثمن التفويت في إقتناء عقار مخصص للسكنى الرئيسية ذاخل أجل لا يتعدى سنة من تاريخ تفويت العقار الأول المخصص للسكنى الرئيسية ، ثم أنه لا يجوز للخاضع للضريبة الإستفادة من هذا الإعفاء إلا مرة واحدة ،ثالث هذه الشروط بأن لا يتجاوز ثمن تفويت العقار المذكور “أربعة ملايين درهم”4.000.000 ” فضلا على أنه يجب الإحتفاظ بمبلغ الضريبة على الدخل برسم الربح الناتج عن تفويت العقار السالف الذكر ،الذي كان يفترض أداؤه لدى الموثق إلى غاية إقتناء عقار آخر يخصص لسكنى رئيسية .